2026年上半年,面对复杂严峻的内外部形势,在以习近平总书记为核心的党中央坚强领导下,各地区各部门坚持稳中求进、综合施策,国民经济运行总体平稳、保持在合理区间,充分彰显了强大韧性与发展活力;同期,混凝土与水泥制品行业在需求偏弱、价格低位震荡的背景下持续承压调整,企业经营面临阶段性困难,行业正处在转型攻坚的关键关口。
一、上半年行业发展环境
1.宏观形势——经济运行总体平稳,主要指标运行在合理区间
2026年上半年,我国国内生产总值(GDP)为695704亿元,按不变价格计算,同比增长4.7%,增速符合全年经济增长预期目标。和去年上半年比,GDP增量3.6万亿元,是近五年同期最大增量。分季度看,一季度国内生产总值同比增长5.0%,实现良好开局;二季度增长4.3%,尽管增速有所回落,但是经济稳定运行、向新向优的基本面并没有变化。从环比看,二季度国内生产总值增长0.9%,已连续十六个季度实现环比正增长。
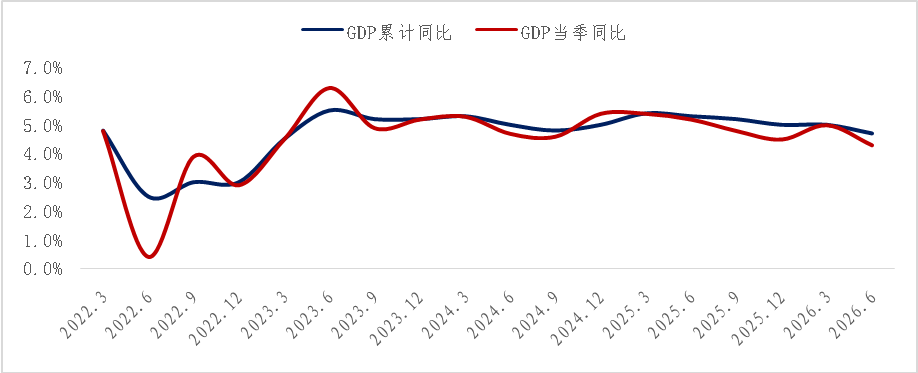
图1 GDP累计及当季同比增速走势(单位:%)
2026年上半年,我国经济结构持续优化,三次产业、三大需求稳健增长。其中,第一产业增加值31522亿元,同比增长3.7%,对经济增长的贡献率为3.7%;第二产业增加值250473亿元,同比增长3.9%,对经济增长的贡献率为30.2%;第三产业增加值413709亿元,同比增长5.2%,对经济增长的贡献率为66.1%,高于上年同期5.9个百分点。三次产业增加值占GDP的比重分别为4.5%、36.0%和59.5%。
从三大需求对GDP累计同比的贡献率来看,消费市场扩容提质,外贸实现快速增长。上半年,消费支出平稳增长,最终消费支出对经济增长贡献率为46.0%,拉动国内生产总值增长2.1个百分点;投资结构持续优化,资本形成总额对经济增长贡献率为36.1%,拉动国内生产总值增长1.7个百分点;外贸韧性不断彰显,货物和服务净出口对经济增长贡献率为17.9%,拉动GDP增长0.8个百分点。
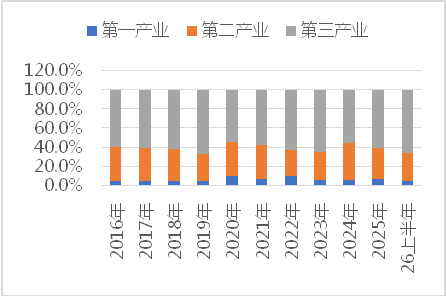
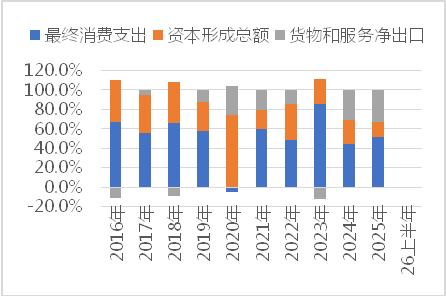
图2 三大产业(左)及三大需求(右)对GDP累计同比贡献率变化
全国工业生产较快增长,装备制造业和高技术制造业增势良好。上半年,全国规模以上工业增加值同比增长5.4%。分三大门类看,采矿业增加值同比增长3.6%,制造业增长5.6%,电力、热力、燃气及水生产和供应业增长5.5%。装备制造业增加值同比增长9.3%,高技术制造业增加值增长13.3%,分别快于全部规模以上工业增加值3.9和7.9个百分点。
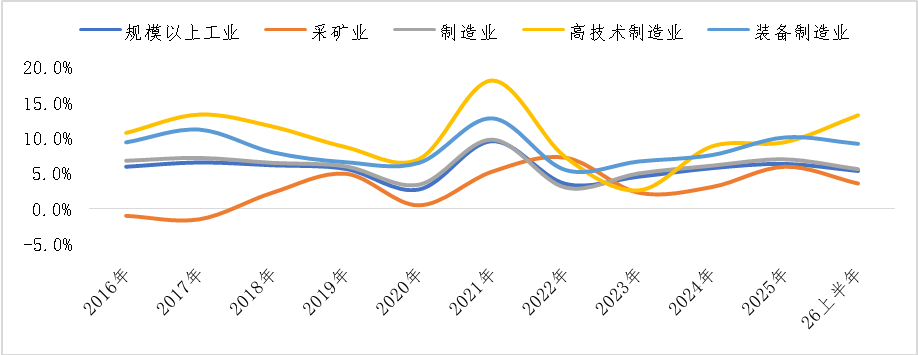
图3 规上工业与采矿业及其他制造业增加值增速(单位:%)
上半年,全国固定资产投资(不含农户)226370亿元,同比下降5.7%;扣除房地产开发的固定资产投资下降2.7%。其中,基础设施投资同比下降2.4%,制造业投资下降1.2%,房地产开发投资下降18.0%,高技术产业投资同比增长4.6%,交通运输、仓储和邮政业投资同比增长2.6%。目前,今年8000亿元“两重”投资建设项目清单和2000亿元设备更新资金已全部下达,“六张网”建设正在统筹推进,城市更新、新型能源体系建设、工业互联网高质量发展等专项规划陆续落地实施。各类政策协同发力,有利于激发投资活力,释放投资增长潜力。
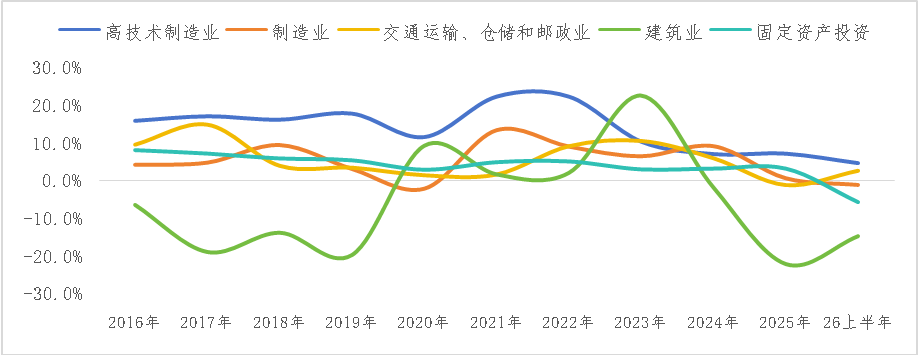
图4 重点产业投资增速(单位:%)
2.下游需求端——基础设施投资由增转降,房地产调整仍在深化。
上半年,基建投资呈现明显结构性分化,整体下滑势头小幅缓解。上半年水利、环境公共设施、道路运输投资同比分别下降6.5%、7.7%,降幅较去年收窄但仍在缩水,传统民生与道路基建回暖缓慢。反观铁路投资同比增2.1%,扭转去年跌势,依靠骨干路网与重点铁路项目稳住大盘。可见基建投资已摆脱全线走弱,转向聚焦关键领域精准投入,板块修复节奏分化调整。
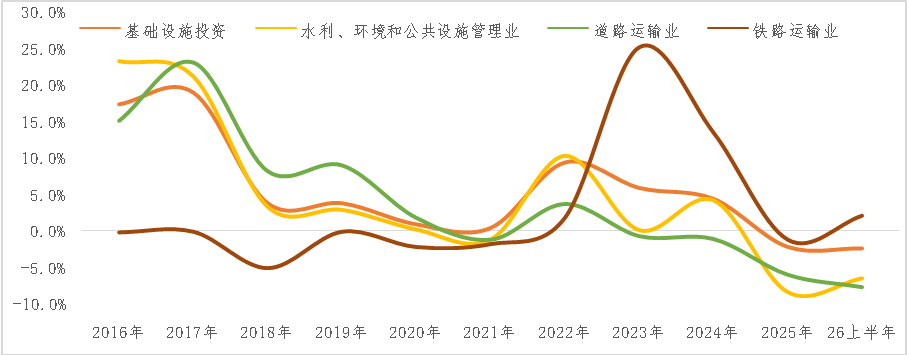
图5 基础设施投资增速走势
上半年,全国房地产核心经营指标延续下行态势,行业整体承压明显。数据显示,上半年全国房地产开发投资38074亿元,同比下降18.0%;房屋新开工面积23239万平方米,同比下降23.4%;房屋施工面积554049万平方米,同比下降12.5%。三大指标同步走弱,反映出房企投资意愿低迷、市场扩张动力不足,行业仍处在调整出清阶段,拿地、开工、在建等前端业务整体收缩,市场修复进程依旧缓慢。
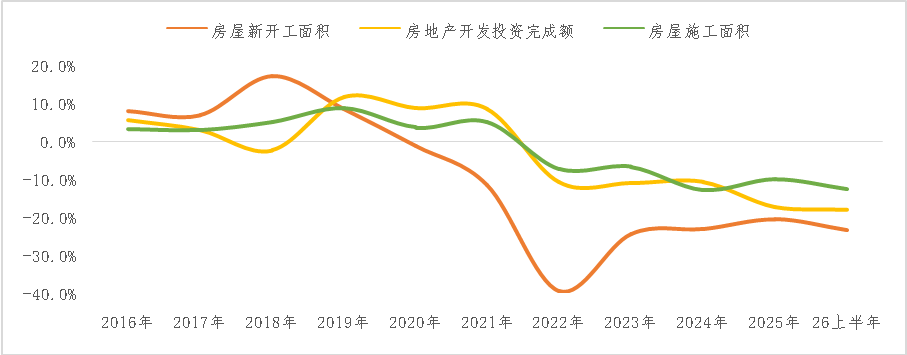
图6 房地产开发相关指标增长率走势(单位:%)
3.上游原料端——水泥、砂石骨料等主要原材料量价走低
水泥:上半年水泥市场需求延续总体下降走势,降幅有所扩大。受投资整体走弱、房地产领域持续深度调整、项目资金紧张及新开工项目不足等因素影响,全国水泥市场需求单边下行趋势难以扭转。全国固定资产投资同比降幅持续扩大,基础设施投资增速由正转负,对水泥需求的支撑作用进一步弱化。国家统计局数据显示,上半年全国累计水泥产量7.36亿吨,同比下降8%,降幅较去年同期扩大3.7个百分点,产量为近十七年以来同期最低水平。
上半年水泥市场价格连续回落,总体低迷。据CCA数字水泥网监测数据,上半年全国水泥市场均价为334元/吨(P.042.5散装,成交落地价),较去年同期下调52元/吨,同比降幅近14%。分阶段来看,一季度处于行业传统消费淡季,市场需求偏弱,水泥价格承压回落;二季度本是需求传统小旺季,但下游需求恢复不及预期,行情并未回暖,价格依旧维持下行态势。截至6月末,水泥价格较年初累计下跌26元/吨,行情触底后进入窄幅盘整阶段。
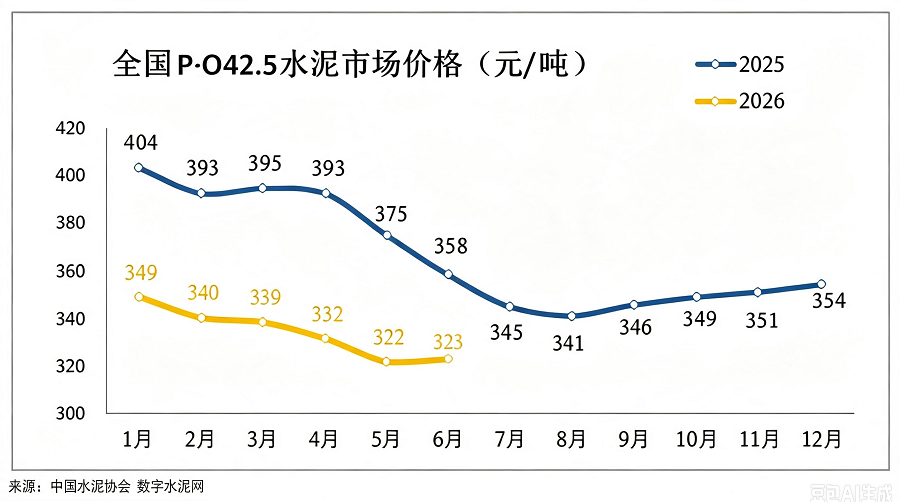
图7水泥价格走势
砂石骨料:受房地产投资降幅持续扩大、基建投资由正转负双重影响,砂石需求持续走弱,上半年砂石产量63.2亿吨,同比下降9%。第一季度矿山企业开工率偏低;进入第二季度,基建项目开工带动砂石需求小幅回升,月度产量环比有所增长。但受房地产市场深度调整影响,房建领域需求下降;传统基建投资增速放缓,对需求拉动有限,企业产能利用率维持低位。各区域产量均同比下降,西部地区产量23.0亿吨,同比下降6.9%;中部地区产量16.4亿吨,同比下降11.1%;东部地区产量21.4亿吨,同比下降11.4%;东北地区产量2.3亿吨,同比下降10.0%。
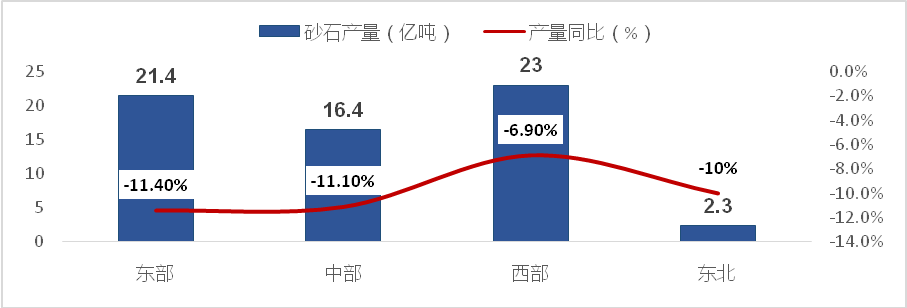
数据来源:中国砂石协会
图8 2026年上半年各区域砂石产量及同比情况
2026年1-6月全国砂石综合价格指数为72.7,同比下降7.8%,各月降幅分别为9.3%、9.4%、8.7%、7.7%、6.4%、5.1%,呈收窄趋势。其中,1-6月份机制砂、天然河砂、碎石价格指数分别为72.3、111.0、72.6,同比降幅分别为8.1%、7.1%、7.7%。尽管天然砂开采管控持续收紧、合规可采资源逐年减少,但由于砂石总体需求下降以及机制砂的推广使用带来冲击,天然砂价格持续下行,降幅略低于机制砂。
二、混凝土与水泥制品行业上半年运行回顾
2026年上半年,混凝土与水泥制品行业在需求持续萎缩、价格低位探底、效益显著恶化及资金链紧绷等多重压力下延续深度调整态势,产能过剩与“内卷式”竞争困局仍未缓解,出口对冲作用较为有限,行业整体处于磨底出清的阵痛期,亟待政策精准引导与结构性转型破局。
1.多数主要产品产量降幅进一步扩大
国家统计局数据显示,2026年上半年混凝土与水泥制品行业主要产品中,商品混凝土、混凝土排水管、混凝土电杆和预制混凝土桩的产量同比均呈下降态势,且降幅较上年同期进一步扩大,而混凝土压力管则由负转正,同比增幅显著。
表1 2026年1-6月重点产品累计产量及同比增长率
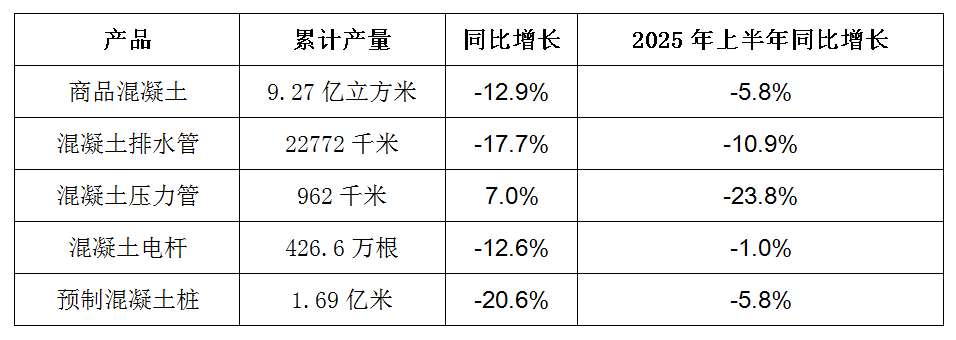
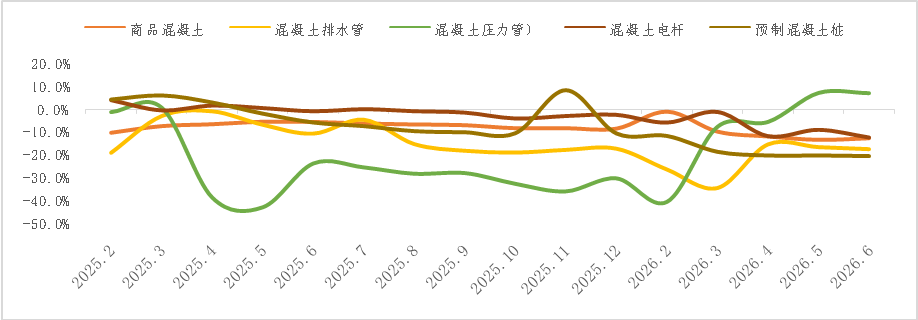
图9 重点产品累计产量同比增速(%,可比口径)
(1)商品混凝土
据国家统计局数据分析,2026年上半年全国商品混凝土累计产量9.27亿立方米,比去年同期降低12.9%。
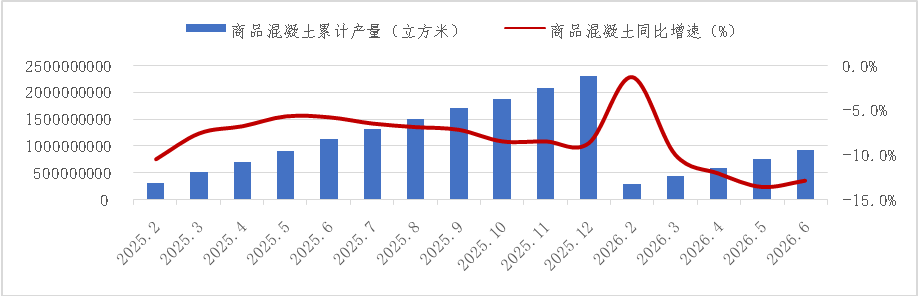
图10商品混凝土当年累计产量及增长率
从各地区看,上半年仅宁夏商品混凝土产量同比实现增长,且涨幅为个位数。其余30个省区市产量出现不同程度下降,其中内蒙古、陕西、甘肃、黑龙江、山西、广东降幅超过20%,吉林、西藏、新疆、贵州、江西、河南、海南、天津、江苏、安徽省、山东省、广西、湖北、重庆、青海、河北、福建、上海降幅超过10%,其他省区市降幅均为个位数。
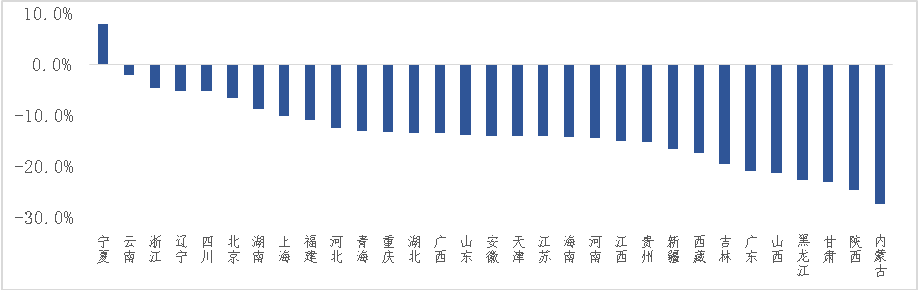
图11 2026年上半年各省区市预拌混凝土累计产量同比变化情况(%)
(2)混凝土排水管
2026年上半年,全国混凝土排水管累计产量为22772千米,同比降幅微扩至17.7%。
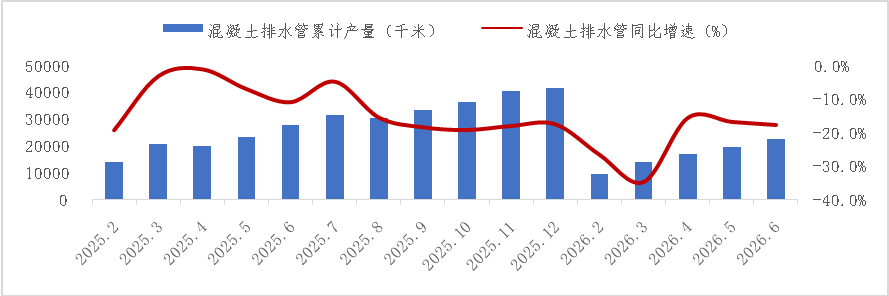
图12 混凝土排水管当年累计产量及增长率
省份间混凝土排水管产量增减态势出现剧烈逆转,天津、吉林、湖南、湖北、山西等地产量同比大增逾25%,而广西、陕西、云南、广东、新疆等地上半年降幅均超过40%,表明短期市场波动加剧且区域结构性调整提速。
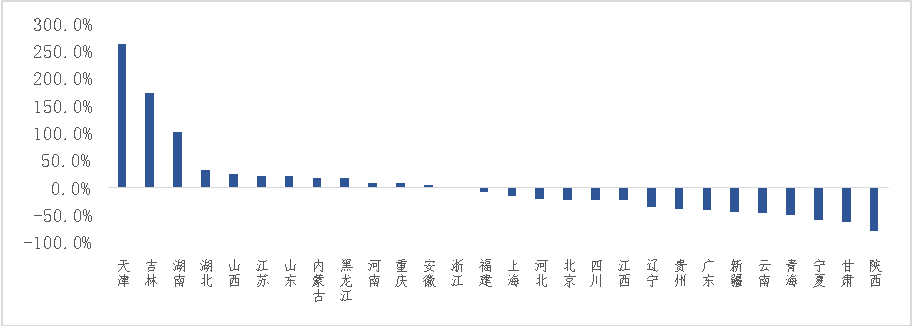
图13 2026年上半年各省区市混凝土排水管累计产量同比变化情况(%)
(3)混凝土压力管
2026年上半年,全国累计产量962.43千米,同比回升7.0%。
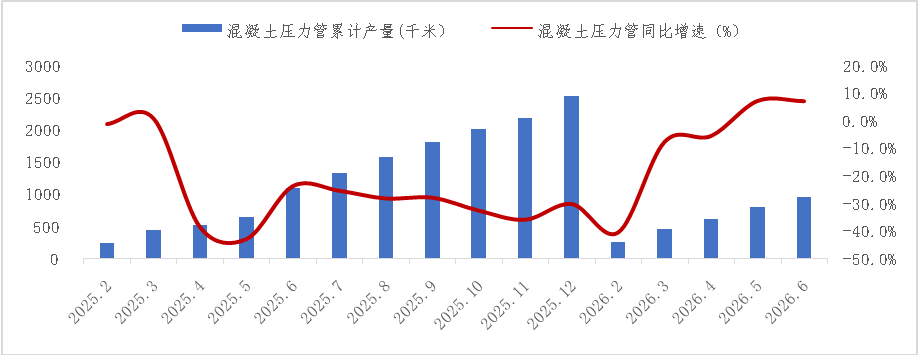
图14 混凝土压力管当年累计产量及增长率
分地区看,区域表现冷热不均,湖北产量215.61千米同比增长60.4%,宁夏221.2千米增长49.0%,广西21.87千米暴涨346.3%,而黑龙江0.48千米骤降97.4%,广东2.24千米下降79.9%,北京28.51千米下降47.0%,江苏上半年产量为零。总体来看,混凝土压力管产量在2025年深度下滑后于2026年上半年出现弱复苏,但结构性矛盾突出,传统高产省份持续萎缩与部分中西部省份强势增长并存,行业仍未走出波动周期。
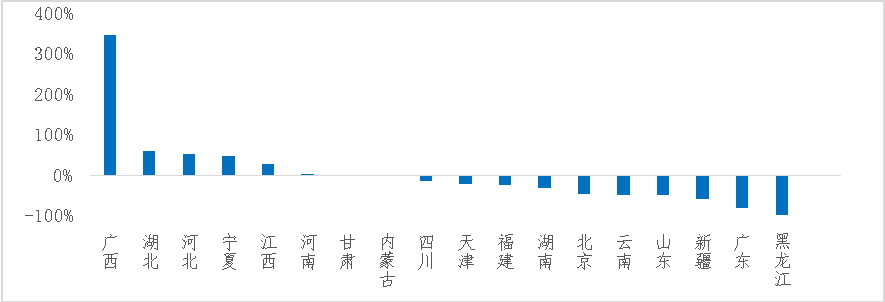
图15 2026年上半年份各省区市混凝土压力管累计产量同比变化情况(%)
(4)混凝土电杆
2026年上半年,全国混凝土电杆累计产量降至426.6万根,同比降幅扩大至12.6%。
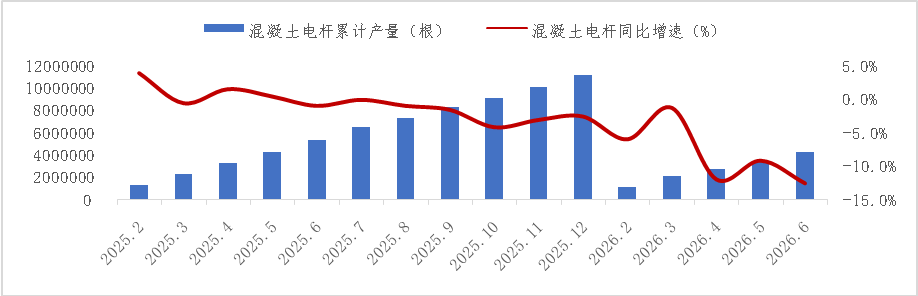
图16 混凝土电杆当年累计产量及增长率
分地区看,福建、广东、内蒙古、宁夏下滑均超38%,但安徽逆势增长59.3%,浙江增长24.7%,青海因基数极低增长99.3%,局部市场仍存阶段性发力点。总体看,混凝土电杆行业在两年间持续承压,2026年上半年下行压力明显加剧,仅少数省份保持韧性,未来需求回暖仍有赖于基建投资落地及农村电网改造等项目的实质推进。
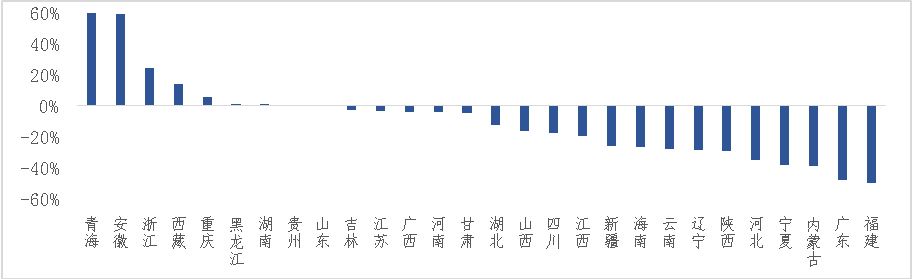
图17 2026年上半年各省区市混凝土电杆累计产量同比变化情况(%)
(5)预制混凝土桩
2026年上半年,全国预制混凝土桩累计产量为16915.1万米,同比降幅扩大至20.6%。
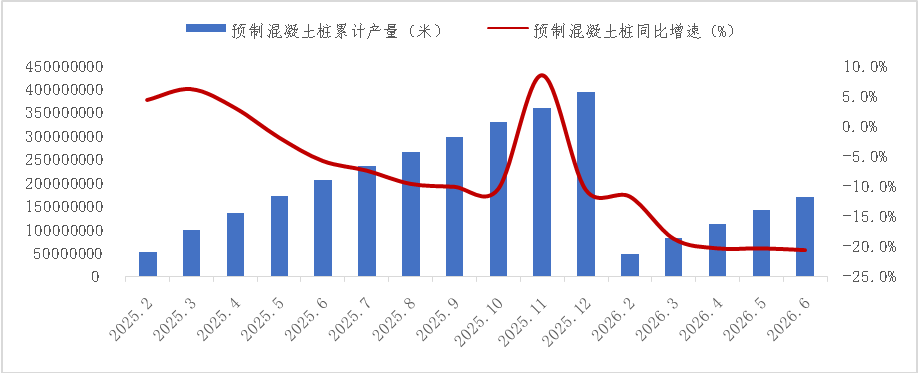
图18 预制混凝土桩当年累计产量及增长率
分地区看,多数省份负增长,内蒙古、河北、新疆降幅超六成,但重庆因低基数暴增,四川、云南实现逆势增长。总体看,行业下行压力未减,区域分化加剧,部分西部省份展现韧性,但主要消费区域仍未见明显复苏信号。
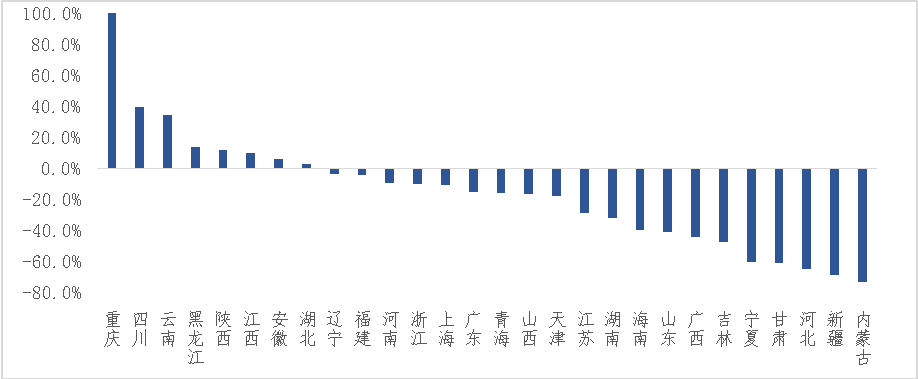
图19 2026年上半年各省区市水泥混凝土桩累计产量同比变化情况(%)
2.商品混凝土价格继续走低
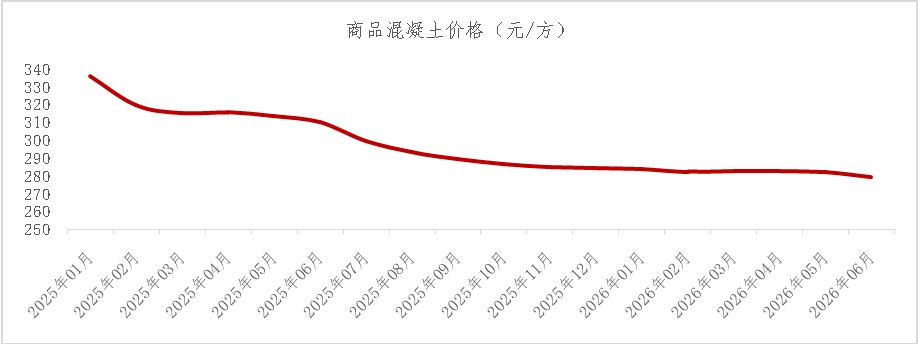
上半年全国商品混凝土价格继续走低。根据同花顺数据显示,2026年6月,全国商品混凝土均价279元/方,较2025年6月下降34元/方,而近半年(较2026年1月)仅微跌4元,表明价格跌势在2026年上半年已明显趋缓。
数据来源:同花顺
图20 全国商品混凝土价格走势(元/方)
分区域看,所有地区均同比(较2025年6月)下跌,跌幅在24-40元/方不等,其中华南跌幅最大(-40元),西南跌幅最小(-24元);但环比(较2026年1月)表现分化,华南再降8元,西南降6元,华北降4元,东北降2元,而中南和西北则持平,未继续走低。整体而言,全国混凝土价格在经历大幅下滑后正逐步企稳,区域间差异显著,华南仍处高位(290元/方)但调整压力最大,西北和中南已率先止跌。
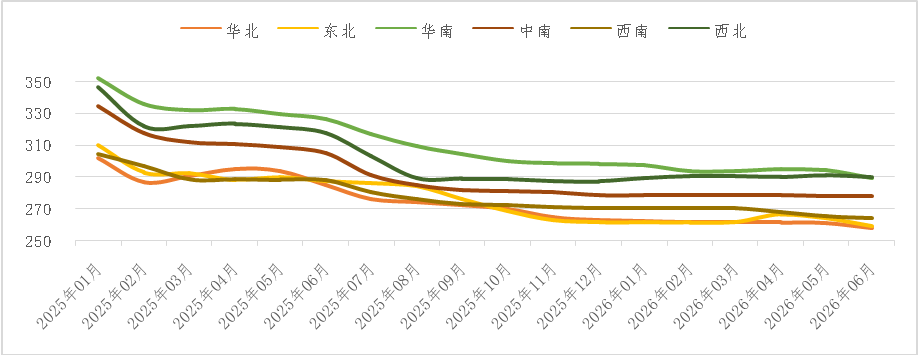
图21 六大区域商品混凝土价格走势(元/方)
从各省份来看,2026年6月与2025年6月相比,全国绝大多数地区商品混凝土价格呈下跌趋势,其中陕西(-64元/方)、山东(-54元/方)跌幅最为显著,反映出需求侧整体偏弱或成本支撑不足;而新疆成为唯一同比上涨的地区(+2元/方),或与局部基建需求韧性有关。与2026年1月相比,多数地区价格继续小幅下滑,但山西(+5元/方)和广东(+2元/方)出现反弹,显示出区域市场分化加剧。
2026年6月,商品混凝土价格在省份间的分化进一步加剧,最高价(海南389元/方)与最低价(河南239元/方)的差距扩大至约150元/方,反映出不同区域在供需格局、成本传导及政策环境上的深层差异正对价格走势产生越来越显著的影响。
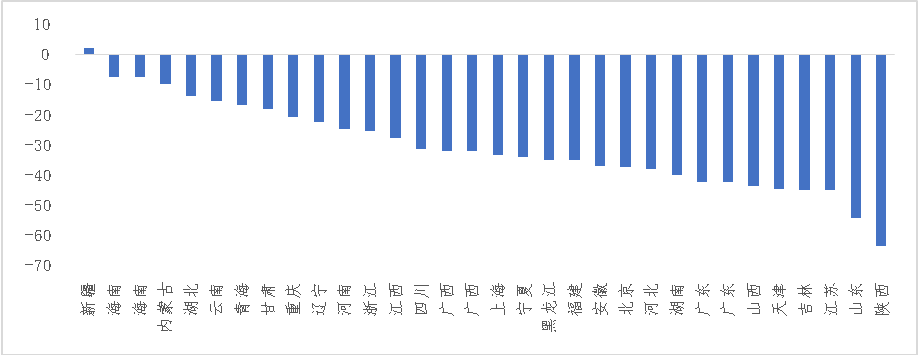
图22 2026年6月各省市商品混凝土均价较上年同期变化情况(元/方)
3.行业经济指标继续下滑
进入2026年,受下游市场需求阶段性调整影响,多项经营指标持续承压。据国家统计局数据分析,2026年上半年,行业主营业务收入累计4173亿元,同比下降22.2%;利润总额累计-0.37亿元,同比下降101%;行业销售利润率为-0.01%,同比减少1.45个百分点,这是行业有数据记录以来首次出现利润率为负值的情况。
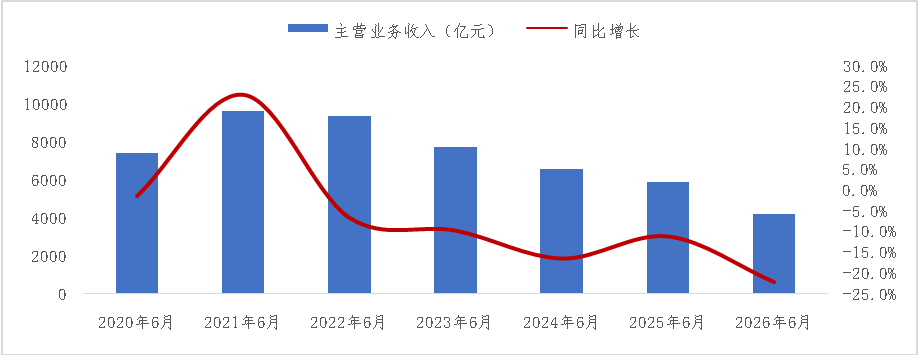
图23 混凝土与水泥制品行业主营业务收入及同比增速
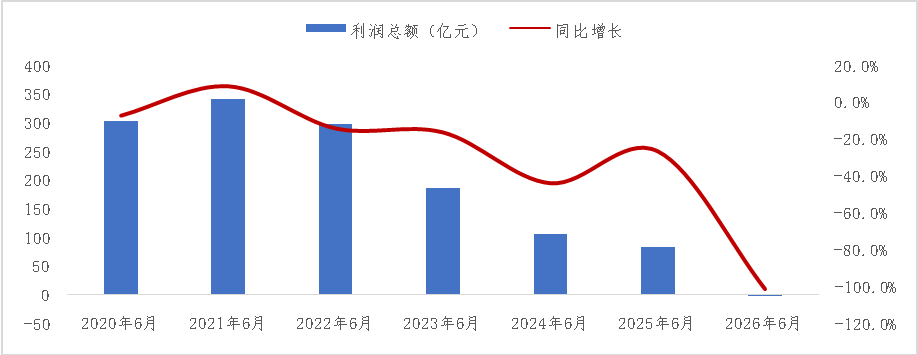
图24 混凝土与水泥制品行业利润总额及同比增速
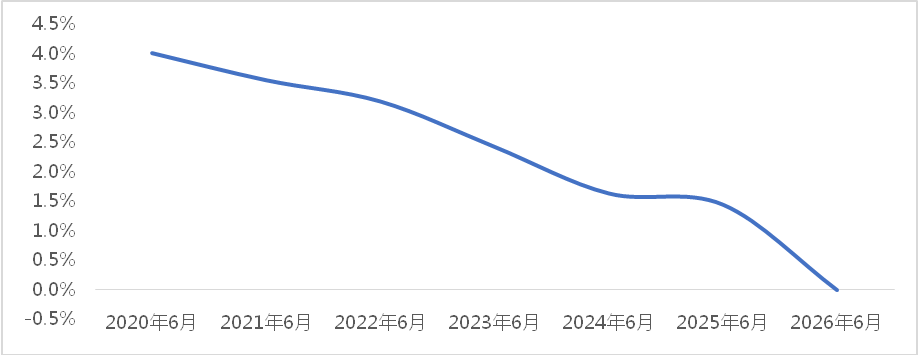
图25 混凝土与水泥制品行业销售利润率变化趋势
上半年全行业亏损企业数量7238家,企业亏损面达到44.4%,累计亏损额151.5亿元;企业期末应收账款净额8456亿元,应收账款占主营业务收入的比例达到203%,应收账款周转率1次,企业资金周转压力增大。
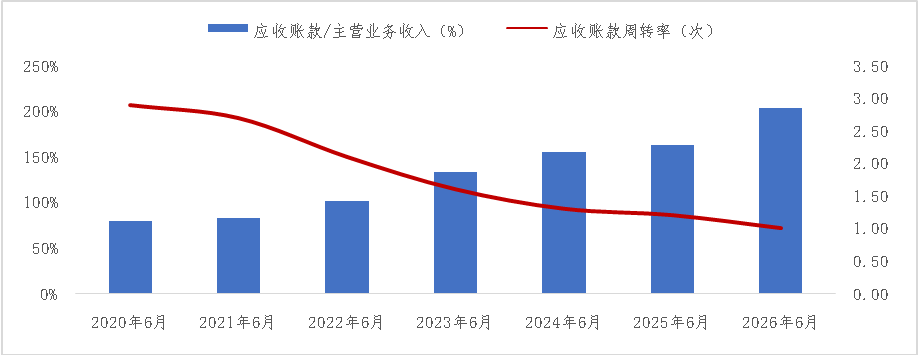
图26 混凝土与水泥制品行业应收账款占比及应收账款周转率
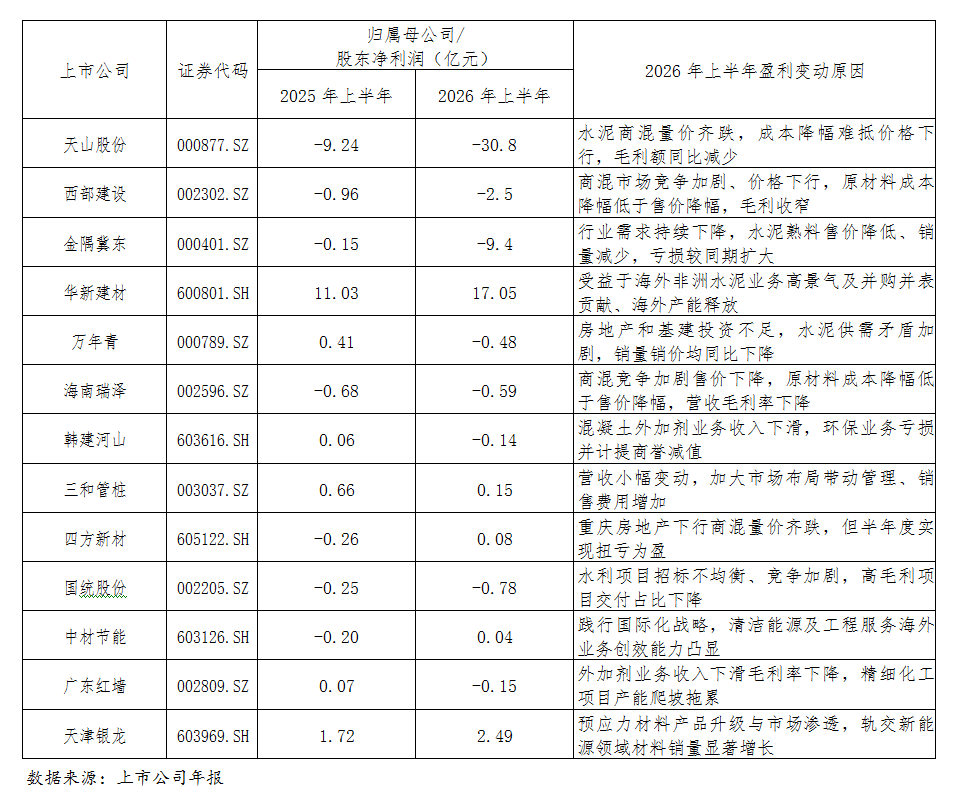
从已发布的上市公司2026年上半年业绩预告看,2026年上半年,混凝土及制品行业整体盈利承压,多数企业净利润同比下滑或亏损扩大,主因下游房地产与基建投资不足,导致水泥、商混等产品量价齐跌,且成本降幅难以对冲售价下行,毛利率普遍收窄。竞争加剧及部分企业计提减值进一步拖累业绩。仅少数布局海外市场或新能源材料领域的企业实现逆势增长,呈现明显结构性分化。
表2 2026年上半年混凝土与水泥制品行业相关上市公司业绩情况
4.出口总额持续增长,但内部结构分化明
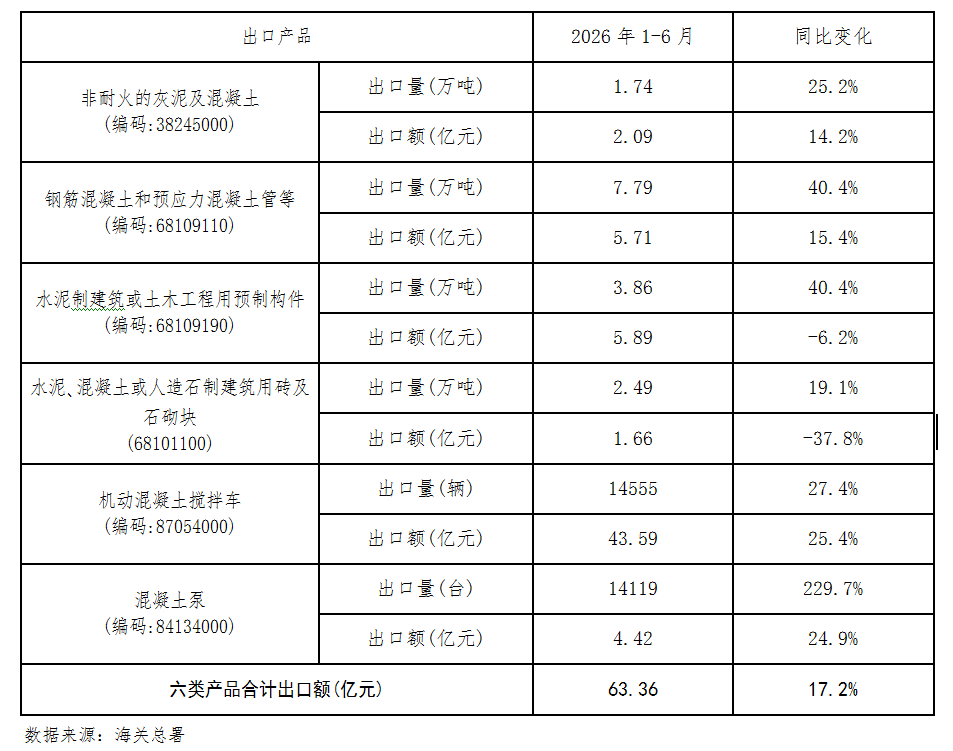
2026年上半年,搅拌车及泵送设备等高端产品成为增长主力,传统建材制品出口则承压下滑。2026年上半年,六类重点产品合计出口额达63.36亿元,同比增速加快至17.2%,机动混凝土搅拌车和混凝土泵分别增长25.4%和24.9%,钢筋混凝土管和非耐火灰泥分别增长15.4%和14.2%,但预制构件和砖砌块仍分别下跌6.2%和37.8%。总体看,行业出口增速提升,高端装备类产品竞争力增强,但低附加值建材出口萎缩加剧,亟需加快产品结构升级以应对市场变化。
表3 2026年上半年混凝土与水泥制品行业相关产品出口及同比情况
三、下半年行业运行展望
2026年是“十五五”开局之年,超长期特别国债、专项债等工具扩容,将推动水利、交通、能源和城市群互联互通等重大项目在下半年集中落地,对商品混凝土、预制桩、盾构管片等形成直接拉动。与此同时,房地产仍处于深度调整期,虽有一二线城市销售温和修复及保障性住房、城中村改造等托底,但整体开工和拿地意愿偏弱,房建对混凝土的需求贡献依然有限。结构性亮点在于城市更新与“里子工程”,地下管网改造、老旧小区更新、海绵城市和防洪排涝设施将稳定释放市政混凝土及检查井、排水管等制品需求,且账款保障度相对较高。
供给端产能过剩长期化,行业洗牌与集中度加速提升。行业产能利用率长期低位徘徊,即便2026年下半年旺季,局部市场低价抢单仍将是常态。资金链紧张、回款困难的中小搅拌站和构件厂加速退出,龙头企业和建材集团则借机并购整合,区域市场集中度明显提升,竞争重心从产能规模转向质量稳定性、供应服务能力和绿色低碳资质。预制构件领域,装配式建筑比例提升虽带来PC构件总量增长,但产能同样过剩,单纯卖构件的模式举步维艰,只有具备深化设计、快速模具切换和一体化安装服务能力的企业才能获取合理利润。
原材料成本窄幅震荡,但“回款难”依然是侵蚀利润的头号风险。水泥在错峰生产与需求疲软共同作用下,价格大概率“涨不动、跌不深”,机制砂石供应趋于稳定,骨料成本相对可控,原材料综合成本以窄幅震荡为主。然而,下游压价、垫资要求普遍,混凝土价格传导极为不畅,行业“涨价通知多、落地实收少”的困局难改,叠加资金回收周期长,融资成本和坏账计提持续侵蚀微薄利润。下半年必须把现金流安全置于首位,宁舍量不舍款,尤其要警惕地方财政紧张区域工程款拖欠风险,强化合同审核、过程确权与应收账款催收。
绿色低碳从“可选项”变为“必答题”,新能源制品开辟新增长空间。建材行业纳入全国碳市场预期强烈,2026年下半年存在被正式纳入或更严格预核算的可能,高碳熟料用量过高的企业将面临额外成本。同时,政府采购与国有投资项目将刚性化要求低碳混凝土和绿色建材比例,倒逼企业应用固废基胶凝材料、再生骨料等,低碳配方与碳足迹核算能力成为新核心竞争力。此外,陆上超高塔筒、海上风电混塔、漂浮式光伏浮体基础等新能源混凝土制品,有望随“十五五”能源规划快速放量,技术门槛高、附加值大,为研发型企业开辟第二增长曲线。
数智化转型倒逼效能革命,企业须守好现金流并向技术与服务要溢价。成本倒逼下,智能搅拌站标配化趋势明显,无人值守过磅、配合比动态优化、电子签收与自动结算等系统加速普及;预制构件产线向柔性化、智能化升级,机器人布料、智能养护等进一步降低用工依赖。UHPC和3D打印混凝土在桥梁加固、市政家具等场景的应用也为制品企业带来差异化可能。整体看,行业已进入新旧动能转换关键期,但需警惕“十五五”项目资金到位延迟、房地产复苏反复、秋冬季环保停产冲击,以及头部施工企业或城投平台信用事件导致的应收账款坏账集中暴露风险。企业唯有守好现金流、向绿色低碳要资质、向数字化要效率、向技术服务要溢价,方能从激烈同质化竞争中突围。